La sostenibilità è un tema sempre più centrale nel mondo imprenditoriale e coinvolge non solo le grandi realtà, ma anche le micro, piccole e medie imprese (PMI). Banche, clienti, investitori e grandi aziende richiedono infatti con crescente frequenza informazioni sulle performance ESG a clienti, fornitori e partner commerciali.
Per consentire alle PMI di rispondere a queste richieste in modo snello ed efficace, la Commissione europea ha introdotto il VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs), lo standard europeo volontario per la rendicontazione della sostenibilità.
In questo articolo:
- Perché nasce il VSME
- Quali obiettivi si pone
- Com’è strutturato: Modulo Base e Modulo Omnicomprensivo
- Come scegliere quale modulo adottare
- I vantaggi
- Il supporto di B&ST
Perché nasce il VSME
Con l’introduzione della Corporate Sustainability Reporting Directive (CSRD), la Commissione Europea aveva previsto per le imprese soggette all’obbligo di rendicontazione di sostenibilità un sistema di comunicazione articolato, che comprendeva anche la raccolta di informazioni relative alla propria catena del valore.
Per adeguarsi ai nuovi obblighi, le grandi aziende hanno iniziato a chiedere a fornitori e partner commerciali, comprese le PMI, dati e informazioni ESG. Queste richieste si sono spesso rivelate sproporzionate rispetto alle dimensioni e alle caratteristiche delle realtà più piccole. Pur non essendo direttamente soggette alla CSRD, molte PMI si sono così trovate a dover sostenere un impegno significativo (e talvolta insostenibile), in termini di tempo e risorse, per adeguare i processi aziendali e predisporre la documentazione necessaria per rispondere alle richieste ricevute.
A fronte di questa criticità, la Commissione Europea è intervenuta nell’ambito del pacchetto Omnibus I, presentato nel febbraio 2025, avviando un percorso di semplificazione della normativa sulla rendicontazione di sostenibilità, articolato su tre fronti:
- revisione della CSRD, per ridurre il numero di imprese tenute a rendicontare le informazioni di sostenibilità e alleggerire gli oneri a loro carico;
- limitazione delle richieste informative lungo la catena del valore, per rendere più proporzionate le informazioni ESG richieste alle PMI;
- introduzione di uno standard volontario per le imprese non soggette alla CSRD: il VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs), per rendere la comunicazione delle informazioni ESG più snella e omogenea.
Sviluppato da EFRAG, l’organismo tecnico che supporta la Commissione europea nello sviluppo degli standard di rendicontazione aziendale, il VSME è stato inizialmente promosso nel luglio 2025 attraverso la Raccomandazione (UE) 2025/1710 e successivamente formalizzato con il Regolamento delegato (UE) 2026/1560, entrato in vigore nel settembre 2026.
Quali obiettivi si pone
Lo standard persegue due obiettivi principali:
Semplificare la rendicontazione di sostenibilità delle PMI, attraverso uno standard più leggero e accessibile rispetto agli ESRS previsti per le imprese soggette alla CSRD. In questo modo, anche le aziende di dimensioni più contenute possono raccogliere, organizzare e comunicare le proprie performance ESG con un impegno proporzionato alle risorse disponibili.
Uniformare le informazioni richieste da banche, clienti, investitori e partner commerciali. In un contesto in cui cresce la domanda di dati ESG, il VSME offre un riferimento comune che consente di superare la frammentazione di questionari e richieste spesso differenti tra loro. Le PMI possono così condividere informazioni chiare e strutturate, evitando di dover rielaborare continuamente gli stessi dati per interlocutori diversi.
Com’è strutturato: Modulo Base e Modulo Omnicomprensivo
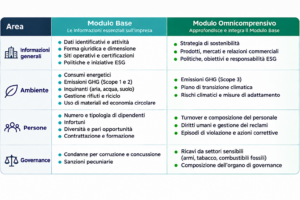
Lo standard si articola in due moduli, il Modulo Base e il Modulo Omnicomprensivo, e prende in considerazione le principali dimensioni della sostenibilità: ambiente, persone e condotta aziendale.
La differenza tra i due moduli non riguarda le tematiche affrontate, ma il livello di approfondimento delle informazioni rendicontate.
Il Modulo Base (informative B1- B11), rappresenta il punto di partenza dell’impresa rispetto ai temi ESG. Raccoglie le informazioni essenziali per comprendere come opera l’azienda, quali risorse utilizza, quali sono le caratteristiche della sua forza lavoro e quali pratiche di sostenibilità ha già adottato o intende sviluppare.
Il Modulo Omnicomprensivo, invece, amplia la rendicontazione con 9 informative (C1-C9), che approfondiscono alcuni aspetti trattati nel Modulo Base e consentono di descrivere più nel dettaglio come la sostenibilità viene integrata nelle decisioni e nella gestione aziendale.
Come scegliere quale modulo adottare
La scelta tra i due moduli dipende dal livello di approfondimento con cui l’impresa intende comunicare le proprie performance di sostenibilità.
Il Modulo Base è indicato per le imprese che desiderano fornire una prima panoramica del proprio profilo ESG.
Il Modulo Omnicomprensivo, invece, è pensato per le imprese che hanno già sviluppato un approccio strutturato alla sostenibilità e intendono descriverlo attraverso informazioni più approfondite su politiche, obiettivi, pratiche e iniziative aziendali. La sua applicazione presuppone l’adozione del Modulo Base.
Un aspetto importante riguarda il principio if applicable («se applicabile»): scegliere un modulo non significa dovere fornire indiscriminatamente tutte le informazioni in esso previste. L’impresa deve rendicontare i dati effettivamente pertinenti alla propria realtà; qualora un tema o un indicatore non sia applicabile, può ometterlo, indicandone la motivazione quando richiesto.
In questo modo, lo standard garantisce una struttura di rendicontazione comune, consentendo però a ciascuna impresa di concentrarsi sugli aspetti effettivamente pertinenti alla propria attività.
I vantaggi
Rispetto agli ESRS, il VSME prevede un modello semplificato: non richiede un’analisi di doppia materialità, limita il numero di informazioni da raccogliere e non prevede l’obbligo di attestazione esterna (assurance) per le imprese che lo adottano.
 Accesso al credito: informazioni ESG chiare e strutturate per favorire il dialogo con banche e investitori e supportare le valutazioni di affidabilità e finanziabilità dell’impresa.
 Rapporti con gli stakeholder: maggiore capacità di rispondere alle aspettative di clienti e partner commerciali con risposte rapide, puntuali e coerenti.
Competitività: una visione più chiara delle proprie performance ESG per individuare criticità, valorizzare i punti di forza e cogliere opportunità di miglioramento.
Il supporto di B&ST
Come società di consulenza, affianchiamo le imprese in tutte le fasi del percorso di rendicontazione ESG, offrendo un supporto operativo e personalizzato per:
- raccolta e organizzazione delle informazioni: esaminiamo i requisiti dello standard e individuiamo le informazioni pertinenti alla realtà aziendale, curando la raccolta e la sistematizzazione dei dati;
- gestione delle richieste degli stakeholder: assistiamo l’azienda nella compilazione di questionari e nella formulazione di risposte puntuali e strutturate alle richieste di informazioni ESG da parte di clienti, banche e altri partner commerciali;
- redazione del Report di Sostenibilità: elaboriamo le informazioni disponibili e redigiamo il Report di Sostenibilità, offrendo una rappresentazione chiara e organica delle performance e dell’impegno dell’impresa in ambito ESG.
Se domani un cliente o una banca ti chiedesse informazioni ESG, sapresti cosa rispondere?
Non farti trovare impreparato.
Contattaci!